Como usar o 13º salário para organizar as contas?
 Por VagnerPublicado em 9 min de leitura
Resposta rápida
Para usar o 13º salário para organizar as contas, some o valor líquido das duas parcelas e divida antes de gastar: primeiro as dívidas com juros altos, depois as contas de janeiro, como IPVA, IPTU e material escolar, depois a reserva de emergência. O que sobrar vai para presentes e lazer, com um teto definido.
Neste artigo10 tópicos
O 13º cai na conta e, por alguns dias, o mês parece folgado. Aí chegam os presentes, a ceia, a viagem de fim de ano e as promoções. Quando janeiro abre com IPVA, IPTU e material escolar, o dinheiro extra já foi embora.
Isso não acontece por falta de controle. Acontece porque o 13º chega sem um destino, e dinheiro sem destino vira gasto do dia.
A saída é simples: decidir para onde vai cada parte antes de o dinheiro cair. Este guia mostra a ordem, um exemplo com valores e como deixar o plano funcionando sozinho.
Quando o 13º cai e quanto vai entrar de verdade?
A Lei 4.749/1965, que regula o pagamento (consultada em outubro de 2026), divide o 13º em duas partes:
- Primeira parcela: paga entre fevereiro e novembro, no valor de metade do salário do mês anterior. Muitas empresas pagam no fim de novembro, e quem pediu em janeiro recebe junto com as férias.
- Segunda parcela: paga até 20 de dezembro, com o restante, já descontado o que foi adiantado.
O número que importa para o plano é o líquido, e não o bruto. Abra o holerite de cada parcela e anote o valor que de fato cai na conta. As duas costumam vir diferentes, porque os descontos do mês entram no cálculo.
Com um salário de R$ 3.000, por exemplo, a primeira parcela seria de R$ 1.500. Vamos supor que, depois dos descontos, as duas somem R$ 2.600. É esse valor que você vai dividir.
Por que o 13º some tão rápido?
O 13º chega no mês em que mais gente pede dinheiro para você: lojas, família, amigos, confraternizações. E ele chega como um valor só, grande, que dá a sensação de que tudo cabe.
Três coisas aceleram o sumiço:
- Ele cai na mesma conta do salário. Misturado ao resto, vira saldo do mês e some nas compras do dia a dia.
- Janeiro fica fora da conta. Quem olha só para dezembro esquece que o mês seguinte tem as contas mais pesadas do ano.
- O parcelamento esconde o custo. Uma compra de dezembro em 10 vezes parece pequena, mas ocupa parte da renda até outubro.
Em que ordem usar o 13º salário?
A ordem vem do custo de cada problema. Primeiro o que cobra juros todo mês, depois o que tem data certa, depois o que protege o ano todo.
- Some o valor líquido das duas parcelas. Faça o plano antes de a primeira cair, para nenhum real entrar sem destino.
- Quite as dívidas com juros mais altos. Cartão no rotativo, cheque especial e empréstimo pessoal crescem todo mês. Cada real que vai para elas para de render juros contra você.
- Separe as contas de janeiro e fevereiro. IPVA, IPTU, matrícula, material escolar e seguro têm valor conhecido e data certa.
- Comece ou reforce a reserva de emergência. Um valor que você não toca, num lugar onde dá para sacar no mesmo dia.
- Defina um teto para presentes e festas. Com o valor fechado antes, a lista de presentes se ajusta ao teto, e não o contrário.
- Use o que sobrar como quiser. Lazer, viagem ou uma compra planejada. Esse dinheiro está livre porque o resto já foi resolvido.
Se você não tem dívida cara, pule o passo 2. Se já tem uma boa reserva, o passo 4 pode receber menos. A ordem continua a mesma.
Como dividir o 13º na prática?
Voltando ao exemplo de R$ 2.600 líquidos, com uma fatura de cartão atrasada e as contas de janeiro pela frente:
| Destino | Valor | Parte do 13º |
|---|---|---|
| Quitar o rotativo do cartão | R$ 1.000 | 38% |
| IPVA e material escolar de janeiro | R$ 800 | 31% |
| Reserva de emergência | R$ 400 | 15% |
| Presentes e ceia | R$ 300 | 12% |
| Livre para lazer | R$ 100 | 4% |
| Total | R$ 2.600 | 100% |
Os valores mudam de uma casa para outra. O que não muda é a lógica: cada linha tem um valor fechado antes de o dinheiro cair, e a soma bate com o que vai entrar.
Uma dica que ajuda muito: transfira as partes de janeiro e da reserva para outra conta no mesmo dia em que o 13º cair. O que fica na conta do salário é só o que pode ser gasto.
Quais contas de janeiro o 13º precisa cobrir?
Janeiro concentra contas que só aparecem uma vez por ano. Por isso elas pegam tanta gente de surpresa. Faça a sua lista com valor e data:
- IPVA: quem tem carro ou moto. Alguns estados dão desconto para pagar à vista. Confira no site da Secretaria da Fazenda do seu estado.
- IPTU: quem tem imóvel. Muitas prefeituras também dão desconto à vista.
- Matrícula e material escolar: com filhos na escola, costumam vencer entre dezembro e fevereiro.
- Seguros anuais: do carro, da casa ou de vida, se a renovação cai no começo do ano.
- Parcelas das compras de dezembro: a primeira fatura com as compras de fim de ano chega em janeiro.
Quando o desconto à vista do IPVA ou do IPTU é maior do que o que o dinheiro renderia guardado, pagar à vista com o 13º costuma valer a pena. Faça a conta com os números do seu estado e da sua cidade.
Quitar dívida ou guardar o dinheiro: o que vale mais?
Na maior parte dos casos, quitar dívida cara vale mais. Os juros do cartão e do cheque especial costumam ser bem maiores do que qualquer rendimento que o dinheiro guardado teria. Pagar a dívida é o “investimento” com o retorno mais garantido.
A exceção é quem não tem nenhuma reserva. Nesse caso, gastar todo o 13º na dívida pode deixar você sem nada para um imprevisto de janeiro, e o imprevisto vira uma dívida nova.
| Sua situação | Onde o 13º rende mais |
|---|---|
| Dívida no rotativo ou no cheque especial, com alguma reserva | Quitar a dívida |
| Dívida cara e nenhuma reserva | Guardar uma parte pequena e quitar o resto |
| Sem dívida cara e sem reserva | Começar a reserva |
| Sem dívida cara e com reserva | Contas de janeiro à vista e adiantar parcelas de financiamento |
| Tudo em dia | Uma meta: viagem, curso ou troca de algo que já está velho |
Se a dívida é negociada, prefira o acordo cuja parcela cabe no orçamento depois que o 13º acabar. Um acordo à vista que zera a conta é ótimo. Um acordo parcelado que atrasa no terceiro mês volta ao ponto de partida.
Como usar a primeira e a segunda parcela?
As duas parcelas chegam em momentos diferentes, e isso ajuda a dividir as tarefas.
A primeira parcela, que costuma cair em novembro, chega antes das compras de fim de ano. É o melhor momento para quitar a dívida cara, porque cada mês a menos de juros é dinheiro que fica com você.
A segunda parcela, que cai em dezembro, chega mais perto de janeiro. Ela pode ficar com as contas do começo do ano e a reserva. Assim, o dinheiro de janeiro não fica parado na conta durante as festas, quando a tentação é maior.
Se a sua empresa paga tudo de uma vez, siga a mesma ordem com o valor inteiro, no dia em que ele cair.
Como o Remindoo ajuda a planejar o 13º?
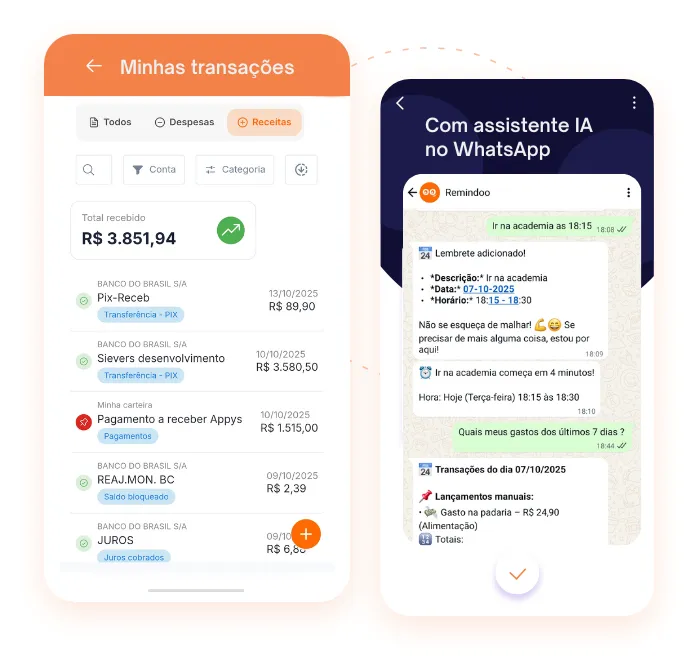
O plano do 13º funciona quando você enxerga janeiro antes de chegar lá. O Remindoo mostra isso sem planilha, com as contas e os cartões conectados pelo Open Finance, sem senha:
- Previsão dos próximos 6 meses. Você vê a renda e o que já está comprometido em cada mês, inclusive as parcelas das compras de dezembro.
- Saldo projetado dia a dia. O app mostra o dia do mês em que o saldo fica mais baixo, antes de acontecer.
- Contas de janeiro cadastradas com antecedência. IPVA, IPTU e matrícula entram como lançamento manual, à vista ou parcelado, com a opção de marcar como pago no vencimento.
- Aba de compras parceladas. Mostra quanto vence este mês, no próximo e depois, para você saber se ainda cabe uma compra nova.
- Planejamento mensal por categoria. Você define o teto de presentes e festas e recebe um alerta no WhatsApp quando a categoria estiver perto do limite.
- Simulação de amortização. No módulo de dívidas, você vê quanto economiza de juros ao usar o 13º para adiantar parcelas, reduzindo o prazo ou o valor da parcela.
- Metas com aporte calculado. Defina o valor e o prazo da reserva, e o app calcula quanto guardar por mês para chegar lá.
E dá para resolver muita coisa pelo WhatsApp. Mande “caiu o 13º” para registrar a entrada, ou pergunte “quanto tenho de contas a pagar em janeiro?” e “quanto já gastei com presentes este mês?”.
Como não depender do 13º no ano que vem?
O 13º resolve muito quando as contas estão acumuladas. Mas o melhor uso dele é o ano em que ele não precisa salvar nada.
Para chegar lá, três hábitos fazem diferença:
- Divida as contas anuais por 12. Se o IPVA e o IPTU somam R$ 2.400, por exemplo, guardar R$ 200 por mês resolve janeiro sem usar o 13º.
- Olhe a previsão uma vez por semana. Os meses apertados aparecem com antecedência, e dá tempo de ajustar.
- Mantenha o cartão sem rotativo. Pagar a fatura inteira todo mês tira do 13º a tarefa de apagar incêndio.
Assim, o 13º do ano que vem pode ir inteiro para a reserva, para uma meta ou para algo que você quer de verdade.
Organizar o 13º é mais fácil quando nenhuma conta do mês escapa. Veja como não esquecer nenhuma conta do mês e monte o seu calendário de pagamentos. E, se você quer acompanhar os gastos sem digitar tudo, leia como controlar as despesas sem planilha. Se o 13º é da família inteira, vale também ver como organizar o dinheiro do casal.
Perguntas frequentes
Posso usar o 13º para adiantar parcelas de um financiamento?
Pode, e costuma valer a pena quando você já não tem dívida mais cara, como cartão ou cheque especial. Antes, peça ao banco o valor exato com o desconto dos juros e escolha se quer reduzir o prazo ou o valor da parcela.
E se a primeira parcela já foi gasta?
Não tente compensar no susto. Faça o plano com o que ainda vai entrar na segunda parcela e comece pelas contas de janeiro, que têm data certa. O que faltar entra no orçamento dos próximos meses, dividido em partes que cabem.
Quem é autônomo ou MEI pode fazer o mesmo plano?
Pode, mas precisa criar o próprio 13º. Quem trabalha por conta própria não tem empregador para pagar a gratificação, então o caminho é separar uma parte da renda todo mês numa conta à parte e usar esse dinheiro em dezembro e janeiro.
Vale a pena comprar presente parcelado mesmo com o 13º na conta?
Só se a parcela já estiver no plano dos próximos meses. Parcelar com o dinheiro parado na conta costuma terminar com o 13º gasto em outra coisa e as parcelas chegando em janeiro, junto com o IPVA e o IPTU.