Como escolher um app de controle financeiro?
 Por VagnerAtualizado em 22 min de leitura
Resposta rápida
Para escolher um app de controle financeiro, olhe primeiro quanto trabalho ele exige de você. Prefira um app que conecte seus bancos pelo Open Finance, sem senha, mostre o que já está comprometido no mês, avise antes de o saldo apertar e caiba na sua rotina, inclusive no celular e no WhatsApp.
Neste artigo22 tópicos
Existe app de finanças para todo gosto. Uns pedem que você lance cada gasto. Outros puxam tudo do banco sozinhos. Alguns conversam com você pelo WhatsApp. Com tanta opção, a escolha costuma ser feita pela aparência da tela ou pelo preço, e é aí que muita gente erra.
A escolha certa é a do app que você ainda vai estar usando daqui a seis meses. Um app abandonado na segunda semana não organiza nada, por melhor que seja a tela.
Este guia mostra como chegar no app certo. Você vai ver o que um app de controle financeiro faz na prática, os tipos que existem, os critérios que importam, os recursos que fazem diferença no dia a dia, o app certo para cada perfil e um roteiro para testar na primeira semana.
O que um app de controle financeiro faz, na prática?
Um app de controle financeiro responde três perguntas sobre o seu dinheiro: para onde ele foi, quanto ainda sobra e o que vem pela frente. Para isso, ele junta algumas funções que, na planilha, você faria à mão.
- Reúne as transações. Compras no cartão, Pix, boletos, transferências e recebimentos, de todas as contas, num lugar só.
- Organiza por categoria. Mercado, transporte, moradia, lazer. Assim você enxerga onde o dinheiro pesa.
- Acompanha os cartões. Fatura atual, fatura fechada, limite disponível e as parcelas que ainda vão cair.
- Monta um orçamento. Um limite por categoria para o mês, com o quanto já foi usado.
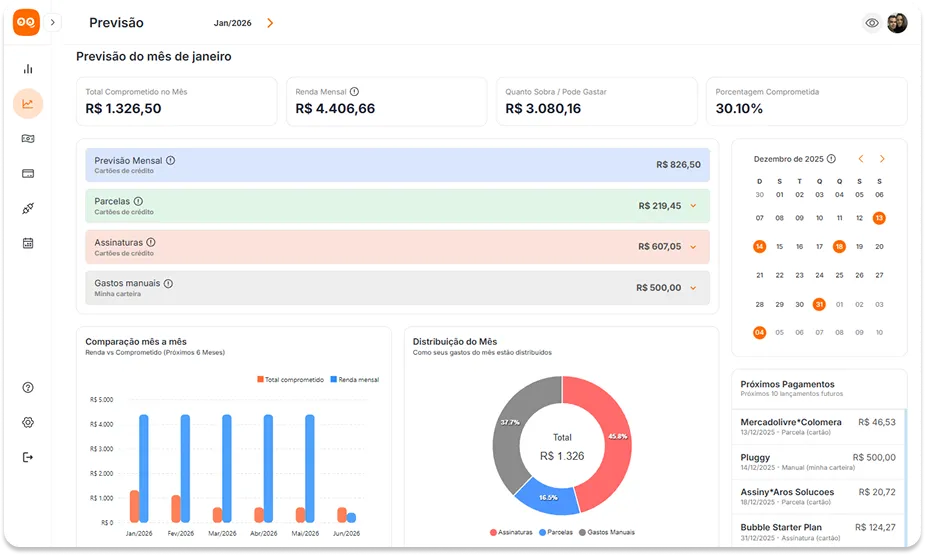
- Mostra o futuro. O que já está comprometido com contas, fatura e parcelas, e o saldo dos próximos dias.
- Avisa. Saldo baixo, limite do cartão perto do fim, categoria estourando, conta vencendo.
- Ajuda a guardar. Metas com valor e prazo, e quanto guardar por mês para chegar lá.
Nem todo app faz tudo isso. A escolha começa por saber quais dessas funções você realmente vai usar.
Por que usar um app em vez de caderno ou planilha?
Caderno e planilha funcionam. O problema é o que eles pedem de você em troca.
- Eles dependem da sua memória. Cada gasto precisa ser lembrado e anotado. O café, o Pix para o amigo e a parcela que caiu no cartão passam batido.
- Eles mostram o passado. Você vê o que gastou, mas não o que ainda vai sair até o fim do mês.
- Eles não avisam. O saldo pode ficar negativo amanhã e a planilha não diz nada.
- Eles exigem tempo fixo. Quando a semana aperta, a atualização é a primeira coisa que fica para depois.
- Eles não conversam entre si. O extrato de um banco, a fatura de outro e a planilha ficam em lugares diferentes, e juntar tudo é trabalho seu.
Um bom app tira essas tarefas de você. Os dados chegam sozinhos, a conta do mês é feita na hora e o aviso chega antes do problema. O seu trabalho passa a ser decidir, não digitar.
Quanto custa ficar sem controle?
A falta de controle raramente aparece como um gasto único. Ela aparece em pequenos custos que se repetem e que ninguém soma:
- Juros do cheque especial. Basta o saldo ficar negativo alguns dias antes do salário cair.
- Juros e multa de conta paga atrasada. A conta não foi esquecida por descuido. Ela estava num lugar que você não olhou.
- Rotativo do cartão. Quando a fatura vem maior que o esperado e você paga só uma parte.
- Assinaturas que ninguém usa. O teste do serviço de vídeo que virou cobrança, o app que você abriu duas vezes.
- Parcelas empilhadas. Cada compra parcelada parece pequena. Juntas, elas comem a fatura dos próximos meses.
Nenhum desses custos é grande sozinho. Somados ao longo de um ano, viram dinheiro que poderia estar numa reserva ou numa meta. Um app de controle financeiro existe para tornar esses custos visíveis antes de eles acontecerem.
Que tipos de app de finanças existem hoje?
Os apps se diferenciam principalmente pela forma como os dados entram.
| Tipo | Como os gastos entram | Para quem serve |
|---|---|---|
| App de lançamento manual | Você digita cada gasto | Quem gosta de registrar tudo e tem disciplina |
| App conectado ao banco | Chegam sozinhos pelo Open Finance | Quem quer ver o mês sem trabalho diário |
| Assistente no WhatsApp | Você manda texto, áudio ou foto | Quem resolve tudo pelo celular |
| App do próprio banco | Só os gastos daquele banco | Quem tem uma conta só |
App de lançamento manual. É a planilha com uma tela mais bonita. Funciona bem para quem tem poucas transações ou gosta do ritual de anotar. Exige constância: uma semana sem lançar e o retrato do mês já não é real.
App conectado ao banco. Usa o Open Finance, o sistema regulado pelo Banco Central que permite compartilhar os seus dados bancários com a sua autorização, sem senha. As transações, faturas e parcelas chegam sozinhas. Você só corrige o que precisar.
Assistente no WhatsApp. Você escreve “gastei 40 na farmácia” ou manda um áudio, e o gasto é registrado. É ótimo para o dinheiro que não passa pelo banco, como o pagamento em espécie, e para consultas rápidas sem abrir app nenhum.
App do próprio banco. Mostra muito bem aquele banco e nada além dele. Se você tem cartão em um lugar e conta em outro, ele mostra só metade da história.
O Remindoo junta o segundo e o terceiro tipo: conecta os bancos pelo Open Finance e conversa com você pelo WhatsApp.
Quais critérios importam na escolha?
Antes de olhar telas e preços, avalie estes pontos. Para cada um, há um jeito simples de conferir.
1. Como os lançamentos entram
Este é o critério que mais pesa. Se tudo depende de você, o controle para no primeiro mês corrido. Pergunte: o que entra sozinho e o que eu preciso digitar? Quanto mais entra sozinho, mais tempo o controle sobrevive.
Como conferir: conecte uma conta e veja se as compras de ontem já aparecem. Depois faça uma compra pequena e veja quanto tempo ela leva para entrar.
2. Quantos bancos ele conecta
O app precisa enxergar todas as suas contas e cartões, não só um banco. Faça uma lista de onde o seu dinheiro está: conta-salário, conta digital, cartões, poupança, investimentos. Confira se todos aparecem na lista de bancos do app.
O Remindoo conecta mais de 50 bancos pelo Open Finance, sem senha. Para o que não está no Open Finance, tem conta manual e importação de extrato em OFX.
Como conferir: procure cada banco da sua lista antes de assinar.
3. Se separa a casa da empresa
Se você é MEI, autônomo ou tem uma conta PJ, o app precisa conectar contas de CNPJ e deixar separar o que é pessoal do que é do trabalho. Sem isso, o gasto da casa parece custo da empresa e ninguém sabe quanto o negócio lucra.
Como conferir: veja se dá para conectar a conta PJ e marcar cada conta como pessoal ou da empresa, com filtros para ver cada lado.
4. Se mostra o futuro, não só o passado
Saber quanto você gastou ajuda. Saber quanto já está comprometido com fatura, parcelas e contas a vencer ajuda mais. Procure um app que mostre o saldo dos próximos dias e o quanto ainda sobra para gastar no mês.
Como conferir: abra a previsão e compare com o que você sabe que vai pagar. Se a conta não fecha, a previsão não serve.
5. Se avisa antes do problema
Um alerta de saldo baixo ou de limite do cartão vale mais que um relatório lido no fim do mês. Veja onde os avisos chegam. Se for num lugar que você não abre todo dia, eles não vão servir.
Como conferir: ligue os alertas e veja se o primeiro aviso chega onde você vai ver.
6. Como trata a sua senha
App sério não pede a senha do banco. A autorização acontece no próprio banco, pelo Open Finance, e pode ser cancelada quando você quiser.
Como conferir: se o app pedir usuário e senha da sua conta, pare ali.
7. Se cabe na sua rotina
Veja se funciona bem no celular e se dá para registrar um gasto em segundos. Um app ótimo no computador e ruim no celular vai ser aberto pouco.
Como conferir: registre um gasto em dinheiro e cronometre. Se passar de um minuto, você não vai fazer isso todo dia.
8. Se os seus dados são seus
Confira se dá para exportar as transações. Se um dia você mudar de app, ou precisar mandar algo para o contador, os dados precisam sair com facilidade.
Como conferir: procure a opção de exportar e veja os formatos disponíveis.
Que recursos fazem diferença no dia a dia?
Alguns recursos parecem detalhe na hora da escolha e fazem muita diferença depois de um mês de uso.
- Categorização que aprende. As transações chegam com categoria. Quando você corrige uma, as próximas do mesmo lugar seguem o seu ajuste. No Remindoo, dá até para ligar a categoria que vem do banco a uma categoria sua e corrigir os lançamentos antigos de uma vez.
- Transferências que não contam em dobro. Pagar a fatura do cartão não é um gasto novo: o gasto foi a compra. Um bom app identifica pagamento de fatura, transferência entre suas contas e aplicação em investimento para não somar duas vezes.
- Parcelas à vista. Saber quanto das suas compras parceladas vence este mês, no próximo e depois evita a surpresa da fatura que não diminui.
- Assinaturas detectadas. Streaming, apps e academia somam. O app deve encontrar as cobranças que se repetem sem você cadastrar uma por uma.
- Fatura pela data da compra ou pelo mês da fatura. Para analisar hábitos, a data da compra conta. Para pagar, o mês da fatura conta. Os dois jeitos de ver ajudam.
- Filtros salvos. Se você olha sempre o mesmo recorte, como “gastos da empresa no cartão”, salvar o filtro economiza tempo.
- Ocultar valores. Útil para abrir o app em público sem mostrar o saldo para quem está ao lado.
- Instalar no celular. Um atalho na tela inicial faz o app ser aberto mais vezes.
Que recursos vão além do controle de gastos?
Controlar gastos é o começo. Com o tempo, outras perguntas aparecem: quanto falta para a meta, quanto ainda devo no financiamento, quanto eu tenho de verdade. Alguns apps param no gasto do mês. Outros acompanham a vida financeira inteira.
- Metas com aporte calculado. Você informa o valor e o prazo, e o app diz quanto guardar por mês. No Remindoo, o cálculo considera a inflação e a rentabilidade esperadas, e o aporte sugerido é refeito a cada depósito, mostrando se a meta está em dia.
- Investimentos no mesmo lugar. Ver o total investido, o valor atual e a rentabilidade ao lado dos gastos ajuda a decidir quanto guardar. No Remindoo, os investimentos chegam pelo Open Finance e atualizam todo dia.
- Dívidas com cronograma. Para quem tem financiamento ou empréstimo, ver o saldo devedor, as parcelas que faltam e a simulação de uma amortização extra responde a pergunta “vale a pena adiantar parcelas?”.
- Bens e patrimônio líquido. Imóveis e veículos somados aos investimentos, menos as dívidas, mostram quanto você tem de verdade.
- Agenda financeira. Compromissos e lembretes no mesmo app dos gastos evitam uma segunda ferramenta. No Remindoo, a agenda também se conecta ao Google Agenda.
Você não precisa usar tudo no primeiro mês. Mas escolher um app que cresce com você evita trocar de ferramenta daqui a um ano.
Como o app ajuda a economizar de verdade?
Um app não economiza por você. Ele mostra onde a economia está e avisa quando você está saindo do combinado. Na prática, a economia vem de quatro mecanismos:
- Ver para onde o dinheiro vai. Quando os gastos aparecem por categoria, fica claro que o delivery pesa mais que o mercado ou que o transporte por app passou do aluguel do carro. Você não corta o que não enxerga.
- Comparar meses. Um mês sozinho não diz muito. Comparar com o mês anterior mostra o que subiu. No Remindoo, você pode perguntar no WhatsApp “compare com o mês passado” e receber a resposta.
- Ter um limite antes de gastar. O orçamento por categoria transforma “gastar menos” em um número. Quando a categoria chega perto do limite, o aviso chega no WhatsApp com o valor gasto e quanto resta.
- Cortar o que se repete. Assinaturas e gastos fixos detectados sozinhos mostram o que sai todo mês sem você perceber. Cancelar uma assinatura esquecida é a economia mais fácil que existe.
O efeito é cumulativo. No primeiro mês, você descobre para onde o dinheiro vai. No segundo, você ajusta o orçamento. No terceiro, a economia começa a aparecer no saldo.
Como montar o primeiro orçamento no app?
O orçamento é o recurso que mais assusta e o que mais ajuda. Ele não precisa ser perfeito no primeiro mês.
- Informe a sua renda do mês. Salário, pró-labore ou a média dos seus recebimentos.
- Decida quanto quer economizar. Uma porcentagem da renda. Comece com um número possível.
- Distribua o resto pelas categorias. No Remindoo, você informa a renda e a porcentagem, e o app monta o limite de cada categoria. Você ajusta o que quiser.
- Acompanhe durante o mês. O app mostra o quanto já foi usado de cada limite.
- Copie e ajuste no mês seguinte. O plano do mês anterior vira o ponto de partida do próximo.
Exemplo com valores fictícios, para uma renda de R$ 5.000 e meta de economizar 10%:
| Categoria | Limite do mês |
|---|---|
| Moradia | R$ 1.600 |
| Mercado | R$ 900 |
| Transporte | R$ 450 |
| Contas da casa | R$ 400 |
| Lazer e restaurantes | R$ 500 |
| Outros | R$ 650 |
| Economia | R$ 500 |
Se uma categoria estourar no primeiro mês, não é fracasso. É informação: ou o limite estava baixo, ou o gasto estava alto. O segundo mês já começa mais perto da realidade.
O que observar na segurança?
Segurança é a dúvida mais comum de quem nunca usou um app conectado ao banco. Os pontos que importam são poucos.
- Conexão pelo Open Finance. É o caminho regulado pelo Banco Central. Você autoriza no app do seu banco, escolhe o que compartilhar e por quanto tempo.
- Nenhuma senha informada ao app. Se o app pede a senha da sua conta, ele não está usando o Open Finance.
- Acesso só de leitura. O app precisa ver saldos e transações. Ele não precisa movimentar o seu dinheiro. O Remindoo só lê os dados e não faz pagamentos nem transferências.
- Cancelamento simples. Você deve conseguir cancelar a autorização quando quiser, na área de Open Finance do app do banco.
- Privacidade em público. Um botão para esconder os valores evita expor o saldo na tela.
App gratuito ou pago: qual escolher?
Não existe resposta única. A pergunta certa é o que você recebe em troca do que paga.
| App gratuito | App pago com conexão bancária | |
|---|---|---|
| Entrada dos gastos | Em geral, você lança | Chegam sozinhos |
| Tempo por semana | Maior | Menor |
| Previsão e avisos | Variam muito | Costumam fazer parte |
| Para quem serve | Quem tem poucas transações e disciplina | Quem quer o controle sem tarefa diária |
Um jeito prático de decidir: some quanto você pagou de juros, multas e cheque especial nos últimos meses. Se esse valor é maior que a assinatura do app, o app provavelmente se paga só por evitar esses custos.
Qual app combina com cada perfil?
O melhor app muda conforme a sua vida financeira. Use a tabela como ponto de partida.
| Perfil | O que mais importa | O que procurar no app |
|---|---|---|
| Salário fixo, uma ou duas contas | Não estourar o cartão | Fatura atual, limite disponível e alerta de limite |
| Autônomo ou MEI | Separar casa e trabalho | Contas de CNPJ, marcação PF e PJ, previsão de vários meses |
| Casal ou família | Ver as mesmas contas | Gestão compartilhada, cada pessoa com o próprio acesso |
| Quem tem financiamento ou bens | Ver o todo | Dívidas, bens e patrimônio líquido |
| Quem vive no celular | Rapidez | Registro e consulta pelo WhatsApp |
Salário fixo. O risco mora no cartão. O app precisa mostrar a fatura atual, o que já está parcelado para os próximos meses e avisar quando o limite estiver alto.
Autônomo ou MEI. A renda varia e casa e trabalho se misturam. Separar as contas e ver os próximos meses vem antes de qualquer gráfico.
Casal ou família. O problema costuma ser cada um ver um pedaço. Uma conta compartilhada, com cada pessoa no próprio acesso, resolve mais que qualquer planilha dividida.
Quem tem financiamento ou bens. Além dos gastos do mês, importa ver o saldo devedor, o cronograma das parcelas e o patrimônio líquido.
Quem vive no celular. Se você responde mensagens o dia inteiro, registrar e consultar pelo WhatsApp é o que mantém o hábito. Um áudio de cinco segundos depois de pagar o almoço resolve o registro, e uma pergunta antes de uma compra grande mostra se o mês aguenta.
Se você se encaixa em mais de um perfil, priorize o que mais dói hoje.
Qual é o erro mais comum na escolha?
Escolher só pela aparência ou só pelo preço.
Um app bonito que exige lançar tudo à mão costuma ser abandonado quando a semana aperta. Um app barato que não mostra o que vem pela frente não evita juros. E um app gratuito do banco, que só enxerga uma conta, não mostra o quadro completo.
Outro erro comum é escolher pelo número de gráficos. Gráfico bonito não paga conta. O que muda a sua vida financeira é saber, hoje, se o dinheiro vai chegar até o fim do mês.
Antes de decidir, faça duas perguntas:
- Quanto tempo por semana este app vai me pedir?
- Ele vai me avisar antes de eu entrar no cheque especial?
Se a primeira resposta for “muito” e a segunda for “não”, procure outro.
Que sinais mostram que um app não serve para você?
- Você abre o app e o saldo não bate com o do banco.
- As transações de um banco demoram dias para aparecer.
- As categorias vêm erradas e não dá para corrigir de uma vez.
- O app pede a senha do seu banco.
- Os avisos chegam por um canal que você ignora.
- Você precisa do computador para fazer qualquer coisa.
- Depois de duas semanas, você parou de abrir.
O último sinal é o mais importante. Se você não abre o app, ele não está ajudando, por melhor que seja.
O que fazer quando o app erra?
Nenhum app acerta tudo, e isso não precisa ser motivo para desistir. Os erros mais comuns têm solução simples:
- Categoria errada. Corrija a transação. Se o erro vem sempre do mesmo jeito, ligue a categoria do banco a uma categoria sua. No Remindoo, essa ligação corrige também os lançamentos antigos.
- Transação que não apareceu. O banco pode demorar para mandar os dados. No Remindoo, cada conta tem o botão “Atualizar lançamentos”, e o app mostra a situação de cada banco e avisa quando algum está instável.
- Gasto contado em dobro. Confira se é pagamento de fatura ou transferência entre suas contas. Esses lançamentos devem ser marcados para não entrar no total de gastos.
- Banco fora do Open Finance. Crie uma conta manual ou importe o extrato em OFX. O que já existe não é duplicado.
- Gasto em dinheiro esquecido. Registre assim que lembrar, mesmo dias depois, com a data certa.
O importante é corrigir na hora. Um erro corrigido ensina o app. Um erro ignorado contamina o mês inteiro.
Que perguntas fazer antes de assinar?
Use esta lista como checklist:
- O app conecta todos os meus bancos e cartões?
- Ele pede a minha senha do banco?
- O que eu preciso lançar à mão?
- Ele separa contas pessoais e da empresa?
- Ele mostra quanto do mês já está comprometido?
- Onde chegam os avisos?
- Dá para registrar um gasto pelo celular em segundos?
- Mais alguém da casa pode usar a mesma conta?
- Consigo exportar os meus dados?
- O suporte responde onde e em quanto tempo?
Como testar um app na primeira semana?
Uma semana basta para saber se um app serve. Siga este roteiro.
- Dia 1: conecte o banco que você mais usa. Veja se as transações chegam certas e se o saldo bate.
- Dia 2: conecte os outros bancos e cartões. Confira se a fatura atual e o limite disponível de cada cartão aparecem.
- Dia 3: revise as categorias. Corrija o que veio errado e veja se o app aprende com a correção.
- Dia 4: registre um gasto em dinheiro. Veja quanto tempo leva.
- Dia 5: olhe a previsão do mês. Compare com o que você sabe que vai pagar. A conta fecha?
- Dia 6: espere um aviso. Veja se o alerta de saldo ou de limite chega num lugar que você abre.
- Dia 7: decida. Pergunte a si mesmo se ficou mais fácil saber como está o mês.
Como migrar da planilha para o app sem perder nada?
Muita gente adia a troca por medo de perder o histórico. Dá para migrar com calma.
- Mantenha a planilha por um mês. Use os dois em paralelo e compare os totais.
- Deixe o histórico vir do banco. No Remindoo, a primeira conexão traz cerca de 12 meses de histórico. Você não precisa redigitar nada.
- Recrie as suas categorias. Use as mesmas da planilha, se elas funcionavam para você.
- Leve as metas. Cadastre valor e prazo de cada objetivo para o app calcular quanto guardar por mês.
- Aposente a planilha do dia a dia. Se quiser, mantenha a planilha só para planos de longo prazo.
E se eu já tentei um app e desisti?
Isso é mais comum do que parece, e quase nunca é falta de força de vontade. Quase sempre o app pedia mais do que a sua rotina comportava. Antes de tentar de novo, lembre por que parou:
- Cansou de lançar tudo? Procure um app que conecte os bancos e traga as transações sozinho.
- Os números não batiam com o banco? Procure conexão pelo Open Finance, que puxa os dados direto da fonte.
- Esqueceu de abrir? Procure avisos que chegam onde você já está, como o WhatsApp.
- Achou complicado? Comece só com a tela inicial e os avisos. Orçamento e metas podem esperar o segundo mês.
Desistir de um app que não servia é um aprendizado. Ele mostra exatamente o que o próximo precisa ter.
Como manter o hábito depois de escolher?
O app certo diminui o trabalho, mas não substitui a decisão. Três hábitos simples mantêm o controle vivo:
- Uma olhada por semana. Escolha um dia e um horário. Veja o que entrou, o que saiu e o que vence nos próximos sete dias.
- Um ajuste por mês. No começo de cada mês, revise o orçamento por categoria com base no mês anterior.
- Avisos ligados. Deixe o app trabalhar por você. Quando um alerta chegar, aja no mesmo dia.
Com isso, o controle financeiro deixa de ser um projeto e vira rotina.
Onde o Remindoo entra nessa escolha?
O Remindoo foi feito para quem cansou de planilha e não quer trocar uma tarefa por outra:
- Organiza sozinho. Contas e cartões de mais de 50 bancos entram pelo Open Finance, sem senha. A primeira conexão traz cerca de 12 meses de histórico e as contas atualizam todo dia, já categorizadas.
- Mostra o mês antes de ele acontecer. O saldo é projetado dia a dia, com o dia em que ele fica mais baixo, e a previsão mostra renda e compromissos dos próximos 6 meses.
- Avisa no WhatsApp. Saldo baixo, limite do cartão alto e orçamento perto do limite.
- Conversa com você. Você manda “gastei 50 no mercado” por texto, áudio ou foto e o assistente registra. Também responde “onde gastei mais este mês?”.
- Separa casa e empresa. Conecta contas de CNPJ, e cada conta pode ser marcada como pessoal ou da empresa.
- Serve para a família. Com a gestão compartilhada, cada pessoa usa o próprio WhatsApp na mesma conta.
- Mostra o todo. Investimentos, imóveis, veículos, financiamentos e o seu patrimônio líquido.
Se você ainda controla tudo na planilha, o próximo passo é ver como controlar as despesas sem planilha. E se quer entender a tecnologia por trás da conexão sem senha, leia como o Open Finance muda o controle financeiro.
Perguntas frequentes
App de controle financeiro é seguro?
Depende de como ele se conecta ao banco. Prefira apps que usam o Open Finance, em que você autoriza o acesso no próprio banco e nunca informa a senha. A autorização pode ser cancelada quando você quiser, no app do banco.
Vale a pena pagar por um app de finanças?
Um app gratuito resolve se você tem disciplina para lançar tudo à mão. Num app com conexão bancária, você paga pelo tempo que deixa de gastar lançando e pelos avisos que evitam juros e atrasos. Faça a conta de quanto custa um mês de cheque especial ou uma fatura paga com atraso.
O app funciona com conta de empresa?
Alguns sim. O Remindoo conecta contas e cartões de pessoa física e de CNPJ e deixa marcar cada conta como pessoal ou da empresa, com filtros para ver cada lado separado.
Meu banco não está no Open Finance. E agora?
No Remindoo você cria uma conta manual para ele ou importa o extrato em OFX. Lançamentos que já existem não são duplicados.
Quanto tempo leva para o app mostrar algo útil?
Com o banco conectado, o primeiro dia já mostra bastante. No Remindoo, a primeira conexão traz cerca de 12 meses de histórico, então as análises por categoria e por mês aparecem logo no primeiro acesso.
Consigo levar meus dados se mudar de app?
Vale conferir isso antes de escolher. No Remindoo, as transações podem ser exportadas em CSV e PDF, respeitando os filtros que você escolher.