Como controlar as despesas sem planilha?
 Por VagnerAtualizado em 16 min de leitura
Resposta rápida
Para controlar as despesas sem planilha, conecte suas contas e cartões a um app pelo Open Finance, sem senha, e deixe as transações chegarem sozinhas e já categorizadas. Seu trabalho passa a ser revisar o mês uma vez por semana, ajustar categorias e agir quando um alerta avisar que o orçamento está perto do limite.
Neste artigo24 tópicos
A planilha funciona enquanto você tem tempo e disciplina para lançar tudo. Basta uma semana corrida para ela ficar desatualizada. Depois disso, atualizar vira um trabalho que ninguém quer fazer, e o controle para.
Não é falta de força de vontade. É que a planilha transforma o controle financeiro numa tarefa de digitação. E tarefas de digitação são as primeiras a ficar para depois.
Controlar as despesas sem planilha é trocar essa tarefa por um sistema que trabalha sozinho. Os gastos chegam do banco, as categorias são escolhidas sozinhas e os avisos chegam antes do problema. O seu papel passa a ser olhar e decidir. Este guia mostra como montar esse sistema, passo a passo.
O que é controlar as despesas, de verdade?
Controlar despesas não é anotar tudo. É saber responder, a qualquer momento, três perguntas:
- Quanto eu já gastei este mês? E em quê.
- Quanto ainda posso gastar? Sem comprometer as contas que vêm.
- Onde dá para gastar menos? Comparando com os meses anteriores.
Se você consegue responder isso em um minuto, você controla as suas despesas, com ou sem planilha. Se precisa de uma tarde com o extrato aberto, o controle não está funcionando.
Repare que nenhuma das três perguntas exige que você digite nada. Elas exigem que os números estejam prontos quando você precisar deles. É isso que um controle sem planilha entrega: os números prontos, e o seu tempo livre para decidir.
Por que a planilha costuma ser abandonada?
A planilha não falha por ser ruim. Ela falha pelo que exige de você.
- Depende de você lançar tudo. Cada café, cada Pix, cada parcela. Num mês comum, são dezenas de lançamentos.
- Atrasou, vira tarefa. Uma semana sem lançar já exige uma tarde com o extrato aberto. Duas semanas, e a vontade de começar de novo some.
- Mostra só o passado. Ela conta o que você gastou, mas não o que ainda vai sair até o fim do mês.
- Não avisa. Você só descobre que estourou o orçamento quando abre a planilha. E você abre cada vez menos.
- Não junta os bancos. O cartão de um banco, a conta de outro e o Pix de um terceiro precisam ser copiados à mão.
- Erra nas parcelas. Compras parceladas precisam ser lançadas mês a mês, e uma parcela esquecida distorce o mês.
- Não funciona bem no celular. A planilha mora no computador. O gasto acontece na rua.
Nenhum desses problemas é resolvido com mais disciplina. Eles são resolvidos mudando a forma como os gastos entram.
Saldo é o mesmo que dinheiro disponível?
Não. O saldo da conta mostra o que está lá hoje. Parte desse dinheiro já tem destino: a fatura do cartão, as parcelas e as contas que vencem até o fim do mês.
Exemplo com valores fictícios:
| Valor | |
|---|---|
| Saldo na conta | R$ 3.000 |
| Fatura do cartão que vence dia 10 | R$ 1.200 |
| Parcelas do mês | R$ 400 |
| Contas fixas a vencer | R$ 900 |
| Disponível de verdade | R$ 500 |
Quem olha só o saldo acha que tem R$ 3.000 para gastar. Na verdade, tem R$ 500. Um bom controle de despesas mostra esse último número sem você precisar fazer a conta.
Despesas fixas, variáveis e eventuais: qual a diferença?
Separar as despesas por tipo ajuda a saber onde mexer.
| Tipo | O que é | Exemplos | Dá para cortar? |
|---|---|---|---|
| Fixa | Mesmo valor todo mês | Aluguel, escola, internet, assinaturas | Às vezes, renegociando ou cancelando |
| Variável | Todo mês, valor muda | Mercado, combustível, luz, delivery | Sim, é onde o ajuste costuma acontecer |
| Eventual | Não acontece todo mês | Presentes, conserto, viagem, IPVA | Dá para planejar e separar antes |
As fixas são a base do mês. Revise uma vez por ano: um plano de internet mais barato ou uma assinatura cancelada vale por todos os meses seguintes.
As variáveis são onde o dia a dia acontece. É aqui que o orçamento por categoria e os alertas fazem diferença.
As eventuais são as que desmontam o mês. A saída é transformar o eventual em previsível: some o que costuma aparecer no ano e separe uma parte todo mês.
Como montar categorias que funcionam?
Categoria demais vira trabalho. Categoria de menos não mostra nada. Algumas regras ajudam:
- Comece com 8 a 12 categorias. Moradia, contas da casa, mercado, transporte, saúde, educação, lazer e restaurantes, assinaturas, compras e outros já cobrem quase tudo.
- Use subcategorias para detalhar. Dentro de transporte: combustível, transporte por app, estacionamento.
- Crie uma categoria só se ela muda uma decisão. Se você quer acompanhar o delivery separado do restaurante, crie. Se não vai olhar, não crie.
- Separe receitas de despesas. Salário, vendas e reembolsos são categorias de receita.
- Revise depois de um mês. Junte as categorias que quase não aparecem e quebre as que ficaram grandes demais.
No Remindoo, as transações chegam categorizadas, você cria as suas categorias e subcategorias, pode arquivar as que não usa e transformar uma subcategoria em categoria quando ela crescer.
Como montar um controle automático em 6 passos?
- Conecte contas e cartões. Pelo Open Finance, sem senha. A autorização é feita no app do seu banco. No Remindoo, a primeira conexão traz cerca de 12 meses de histórico, e as contas atualizam sozinhas todo dia.
- Revise as categorias da primeira semana. Corrija o que veio errado. As próximas transações seguem o seu ajuste. Se um estabelecimento sempre vem com a categoria errada do banco, ligue aquela categoria a uma categoria sua e corrija os lançamentos antigos de uma vez.
- Separe o que é pessoal e o que é da empresa. Se você é MEI ou autônomo, marque cada conta como PF ou PJ. Assim o gasto do negócio não se mistura com o da casa.
- Monte o orçamento do mês. Informe a sua receita e quanto quer economizar. O Remindoo monta o limite de cada categoria, e você ajusta.
- Ligue os alertas no WhatsApp. Saldo baixo, limite do cartão alto e categoria perto do limite chegam sem você abrir o app.
- Marque uma revisão por semana. Alguns minutos para olhar o resumo e decidir onde segurar.
Pronto. Daqui em diante, o trabalho de digitar desaparece. O que fica é o trabalho de decidir, que é o que realmente importa.
Como montar o orçamento do mês?
O orçamento é o que transforma “gastar menos” num número. Sem ele, o controle mostra o que aconteceu, mas não diz se foi bom ou ruim.
- Comece pela renda do mês. Salário, pró-labore ou a média dos recebimentos.
- Decida quanto quer economizar. Uma porcentagem que você consiga manter. É melhor começar com pouco e aumentar.
- Reserve as fixas. Moradia, contas da casa, escola, assinaturas. Elas já têm valor.
- Distribua o resto pelas variáveis. Mercado, transporte, lazer. Use os últimos meses como referência.
- Acompanhe durante o mês. O que importa é saber, no dia 15, se a categoria já usou metade do limite.
- Ajuste no mês seguinte. Se uma categoria estourou, ou o limite estava baixo, ou o gasto estava alto. Decida qual dos dois.
No Remindoo, você informa a receita e a porcentagem que quer economizar, e o app monta o orçamento de cada categoria. Ele mostra o quanto já foi usado, avisa quando estoura e copia o plano do mês anterior para o próximo.
Como lidar com as despesas eventuais?
Presentes de aniversário, conserto do carro, consulta fora do plano, material escolar, IPVA. Nenhuma dessas despesas acontece todo mês, mas todo ano elas acontecem. Quando chegam sem aviso, desmontam o orçamento.
A saída é parar de tratá-las como surpresa:
- Liste as eventuais do último ano. Com o histórico de 12 meses do banco conectado, elas aparecem fácil.
- Some o total do ano.
- Divida por 12 e separe esse valor todo mês.
- Use esse dinheiro só quando a eventual chegar.
Exemplo com valores fictícios: se as eventuais do ano somaram R$ 4.800, separe R$ 400 por mês. Quando o carro quebrar, o dinheiro já está lá, e o orçamento do mês continua de pé.
No Remindoo, dá para criar uma meta só para as eventuais, com o aporte mensal calculado pelo app.
Por que o controle automático dura mais?
Porque ele não depende do seu melhor mês. A planilha funciona quando você está organizado, com tempo e com vontade. O controle automático funciona também no mês em que tudo dá errado, que é justamente quando você mais precisa dele.
E tem um efeito que pouca gente espera: como o histórico se acumula sozinho, depois de um ano você tem um retrato completo da sua vida financeira, mês a mês, categoria por categoria. Esse retrato ajuda a planejar o ano seguinte com números reais, e não com estimativas.
Como acompanhar os gastos pequenos?
Os gastos grandes chamam atenção. Os pequenos passam despercebidos e, somados, pesam tanto quanto.
- O cafezinho, o lanche, o aplicativo de transporte. Cada um é pouco. Trinta por mês já é uma categoria.
- As taxas. Tarifa do banco, taxa de entrega, taxa de conveniência.
- As assinaturas pequenas. O app de R$ 9,90 que você esqueceu que paga.
O jeito de enxergar os pequenos é olhar por categoria, não por transação. No Remindoo, a tela inicial mostra as 5 categorias com mais gasto no mês, e as análises mostram a evolução de cada categoria. Se “lanches” está entre as cinco maiores, você descobriu onde ajustar.
E o que não passa pelo banco?
O dinheiro vivo e as contas que não estão no Open Finance também precisam entrar no controle, senão o mês fica incompleto.
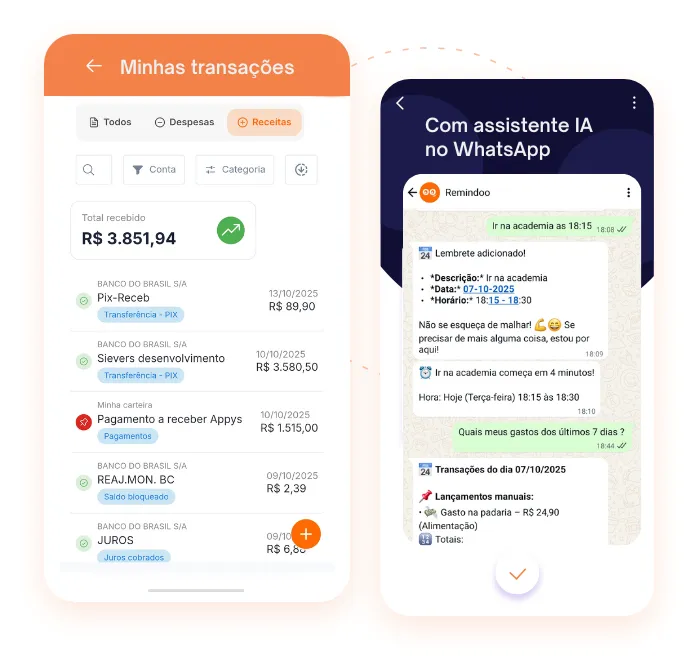
- Gasto em dinheiro: mande “gastei 30 na feira” por texto, áudio ou foto no WhatsApp e o assistente registra com a categoria. Funciona também com o comprovante: tire uma foto e mande.
- Conta sem Open Finance: crie uma conta manual para carteira, poupança ou conta corrente.
- Extrato de outro banco: importe o arquivo OFX. O que já existe não é duplicado.
- Gastos recorrentes fora do banco: lance uma vez, com repetição diária, semanal ou mensal.
Como controlar as despesas do cartão de crédito?
O cartão é onde a maior parte das despesas variáveis acontece, e onde o controle costuma escapar. Três detalhes fazem diferença:
- Data da compra ou mês da fatura. Para entender os seus hábitos, olhe as compras pela data em que aconteceram. Para pagar, olhe pelo mês da fatura. No Remindoo, as análises deixam ver o cartão dos dois jeitos.
- Parcelas. Uma compra parcelada em dez vezes entra no mês como uma parcela, mas compromete os nove meses seguintes. Antes de parcelar, veja quanto das próximas faturas já está comprometido.
- Limite não é renda. O limite disponível do cartão diz quanto o banco deixa você gastar, não quanto você pode gastar. O orçamento é que diz isso.
Se você tem mais de um cartão, acompanhe cada um com fechamento, vencimento, fatura atual e limite disponível. E prefira concentrar as assinaturas num cartão só, para enxergar o total delas.
Como ler o resumo do mês?
Com os gastos chegando sozinhos, o resumo do mês vira a sua principal ferramenta. Os números que importam:
- Receitas e despesas do mês. O básico: quanto entrou e quanto saiu.
- Quanto você gastou do que recebeu. Uma porcentagem simples. Acima de 100%, você gastou mais do que ganhou.
- A tendência do mês. Se o ritmo atual continuar, o mês fecha no positivo ou no negativo?
- As maiores categorias. Onde o dinheiro está indo.
- A economia do mês. Quanto sobrou, comparado com a meta.
No Remindoo, a tela inicial mostra tudo isso: receitas, despesas, “você gastou X% do que recebeu”, a tendência do mês, a economia mensal e as 5 categorias com mais gasto.
Como comparar um mês com o outro?
Um mês sozinho diz pouco. A comparação é que mostra o que mudou.
- Compare a mesma categoria em meses diferentes. O mercado subiu? O delivery caiu?
- Compare o total de despesas. O mês foi mais caro que a média?
- Procure a explicação. Um aumento pode ser um gasto eventual, como um presente, ou um hábito novo, como pedir comida mais vezes.
- Decida o que fazer. Gastos eventuais pedem planejamento. Hábitos pedem ajuste no orçamento.
No Remindoo, as análises mostram gráficos por categoria, por mês, por titular e por conta, em qualquer intervalo de meses. Pelo WhatsApp, você pergunta “compare com o mês passado” ou “quanto gastei com alimentação este ano?” e recebe a resposta.
Como cortar despesas sem sofrer?
Cortar tudo de uma vez não dura. Algumas estratégias funcionam melhor:
- Comece pelas assinaturas. É o corte mais fácil: cancelar o que você não usa não muda a sua rotina.
- Escolha uma categoria por mês. Em vez de cortar tudo, foque em uma. No mês seguinte, outra.
- Troque, não corte. Cozinhar mais vezes em vez de nunca pedir comida. Um plano menor em vez de nenhum.
- Renegocie as fixas. Internet, celular e seguros costumam ter planos mais baratos para quem pede.
- Dê um destino para o que economizar. Dinheiro economizado sem destino costuma ser gasto em outra coisa. Mande para uma meta.
Como transformar o controle em dinheiro guardado?
Controlar despesas só faz sentido se o que sobra vai para algum lugar. Sem um destino, o dinheiro economizado em uma categoria costuma ser gasto em outra.
- Defina uma meta concreta. Reserva de emergência, viagem, entrada de um imóvel, troca do carro.
- Coloque valor e prazo. “Juntar R$ 6.000 em 12 meses” é uma meta. “Guardar mais” não é.
- Separe no começo do mês. Assim que o dinheiro entrar, mande a parte da meta para outra conta ou aplicação. O que sobra é o que dá para gastar.
- Acompanhe o progresso. Ver a meta avançar é o que mantém a motivação.
No Remindoo, você cadastra a meta com valor, prazo, inflação e rentabilidade esperadas, e o app calcula o aporte mensal necessário. A cada aporte registrado, o valor sugerido é recalculado e o app mostra se a meta está em dia.
O que esperar do primeiro mês sem planilha?
O primeiro mês é de ajuste, e vale saber disso antes de começar.
- Semana 1: os bancos são conectados e o histórico aparece. Você descobre para onde o dinheiro foi nos últimos meses, o que costuma surpreender.
- Semana 2: você corrige as categorias que vieram erradas. O app aprende, e as correções diminuem.
- Semana 3: o orçamento é montado. Algumas categorias já estão perto do limite, porque o mês começou antes do orçamento.
- Semana 4: os primeiros alertas chegam. Você começa a decidir antes, e não depois.
No segundo mês, o controle já roda quase sozinho. No terceiro, você compara meses e vê o efeito das decisões.
Como envolver a família no controle?
Numa casa, as despesas são de todos, e o controle funciona melhor quando todos enxergam os números.
- Mostre o resumo, não as transações. A maioria das pessoas não quer ver cada compra. Quer saber se o mês está bem.
- Combine os limites juntos. Um orçamento decidido em conjunto é respeitado. Um orçamento imposto, não.
- Cada um registra o que gasta. No Remindoo, com a gestão compartilhada, cada pessoa usa o próprio WhatsApp com o assistente na mesma conta.
- Converse uma vez por mês. Rápido, sem cobranças, olhando os números juntos.
Planilha ou controle automático: o que muda?
| Planilha | Controle automático | |
|---|---|---|
| Lançamentos | Um por um, à mão | Chegam sozinhos |
| Categorias | Você escolhe sempre | Escolhidas sozinhas, você só corrige |
| Vários bancos | Você copia de cada um | Todos no mesmo lugar |
| Parcelas | Lançadas mês a mês | Calculadas sozinhas |
| Futuro do mês | Você calcula | Previsão de saldo dia a dia |
| Avisos | Nenhum | Alertas no WhatsApp |
| No celular | Difícil | Feito para o celular |
| Tempo por semana | Horas | Alguns minutos |
Quais são os erros mais comuns ao controlar despesas?
- Contar a fatura do cartão como gasto. O gasto foi a compra. Contar o pagamento da fatura também dobra o mês.
- Contar transferências entre as suas contas. Mudar dinheiro de uma conta para outra não é gasto.
- Ignorar o dinheiro vivo. O saque aparece, mas o destino do dinheiro não.
- Criar categorias demais. O controle vira trabalho e é abandonado.
- Não olhar os números. O controle mais completo do mundo não ajuda se você não abrir.
- Desistir no primeiro mês ruim. Um mês acima do orçamento é informação, não fracasso.
E se eu gosto de planilha?
Não tem problema. Muita gente gosta de ver os números do seu jeito. A diferença é usar a planilha para analisar, e não para digitar.
- Deixe os gastos chegarem sozinhos no app.
- Exporte as transações quando quiser analisar. No Remindoo, a exportação sai em CSV e PDF, respeitando os filtros.
- Use a planilha para o que ela faz bem: simulações, planos de longo prazo, cenários.
Assim você tem o melhor dos dois: o dia a dia sem esforço e a análise do seu jeito. A planilha deixa de ser o lugar onde os dados nascem e passa a ser o lugar onde você pensa sobre eles.
Como manter o controle com 10 minutos por semana?
- Abra o resumo da semana. O que entrou, o que saiu, quais categorias cresceram.
- Corrija as categorias erradas. Leva segundos.
- Olhe o orçamento. Alguma categoria está perto do limite?
- Veja o que vence nos próximos dias. Para não ser pego de surpresa.
- Tome uma decisão. Segurar um gasto, cancelar uma assinatura, mandar um valor para a meta.
Como o Remindoo ajuda a controlar as despesas?
- Contas e cartões de mais de 50 bancos entram pelo Open Finance, sem senha, já categorizados.
- 12 meses de histórico na primeira conexão e atualização todo dia.
- Orçamento por categoria montado a partir da sua renda e da sua meta de economia.
- Alertas no WhatsApp de saldo baixo, limite do cartão e categoria perto do limite.
- Assistente no WhatsApp que registra gastos por texto, áudio ou foto e responde perguntas sobre o mês.
- Análises por categoria, mês, conta e titular.
- Exportação em CSV e PDF.
Ainda em dúvida sobre qual app usar? Veja como escolher um app de controle financeiro. E para ver o mês antes de ele acontecer, leia como organizar o controle de pagamentos.
Perguntas frequentes
Preciso parar de usar a planilha de vez?
Não precisa. Muita gente mantém a planilha para metas de longo prazo e deixa o dia a dia com o app. O que sai da sua rotina é lançar gasto por gasto.
A categorização automática erra?
Pode errar em alguns estabelecimentos. No Remindoo você corrige a categoria e pode ligar a categoria que vem do banco a uma categoria sua, corrigindo os lançamentos antigos de uma vez.
O pagamento da fatura conta como gasto duas vezes?
Não. O Remindoo marca pagamento de fatura, transferência entre suas contas e aplicação em investimento para que não entrem em dobro no total de gastos.
Consigo exportar meus gastos para uma planilha?
Sim. No Remindoo, as transações podem ser exportadas em CSV e PDF, respeitando os filtros escolhidos. Dá para abrir o CSV em qualquer planilha.
Quanto tempo por semana leva o controle automático?
Depois do primeiro mês, alguns minutos por semana. O tempo vai para revisar o resumo, corrigir uma ou outra categoria e decidir onde segurar, não para digitar gastos.