Como organizar o controle de pagamentos?
 Por VagnerAtualizado em 17 min de leitura
Resposta rápida
Para organizar o controle de pagamentos, reúna num só lugar o que você tem a pagar e a receber no mês, incluindo fatura do cartão e parcelas. Depois cruze esses valores com o saldo das contas para ver, dia a dia, se o dinheiro chega antes das contas. Esse cruzamento é o que evita juros e cheque especial.
Neste artigo23 tópicos
Controlar pagamentos não é só lembrar de pagar. É saber se o dinheiro vai estar na conta no dia em que a conta vence. Quem olha só o saldo de hoje descobre o aperto tarde demais, quando o débito automático já voltou ou o cheque especial já foi usado.
Um bom controle de pagamentos mostra o mês antes de ele acontecer. Ele junta o que você tem a pagar, o que tem a receber, a fatura do cartão e as parcelas, e cruza tudo com o saldo dia a dia.
Este guia mostra como montar esse controle, o que acompanhar em cada tipo de pagamento e o que fazer quando o mês não fecha.
O que é controle de pagamentos?
Controle de pagamentos é o acompanhamento de tudo o que sai e entra na sua conta, com data e valor, para garantir que cada conta seja paga em dia e sem usar crédito caro.
Ele é diferente do controle de gastos, e os dois se completam:
| Controle de gastos | Controle de pagamentos | |
|---|---|---|
| Pergunta que responde | Para onde foi o meu dinheiro? | O dinheiro vai estar lá quando a conta vencer? |
| Olha para | O passado | O futuro |
| Mostra | Gastos por categoria | Contas a pagar, a receber e saldo projetado |
| Evita | Desperdício | Atraso, multa e cheque especial |
Quem só controla gastos sabe que gastou demais com delivery. Quem controla pagamentos sabe que, no dia 12, o saldo vai ficar negativo se nada mudar.
O ideal é ter os dois. O controle de gastos mostra onde cortar. O controle de pagamentos mostra quando o corte precisa acontecer. Juntos, eles respondem a pergunta que mais importa no dia a dia: posso fazer esta compra hoje sem comprometer as contas da semana que vem?
O que entra num controle de pagamentos?
Tudo o que mexe com o saldo da conta em uma data conhecida.
- Contas fixas: aluguel, condomínio, escola, internet, plano de saúde. Valor previsível, data certa.
- Contas variáveis: luz, água, gás. Data certa, valor que muda.
- Fatura do cartão: de todos os cartões, com fechamento e vencimento. Costuma ser o maior pagamento do mês.
- Parcelas: compras parceladas, empréstimos, financiamentos. São compromissos que já foram assumidos.
- Assinaturas: streaming, apps, academia, serviços. Pequenas, frequentes e fáceis de esquecer.
- Impostos e taxas: IPVA, IPTU, DAS do MEI.
- Recebimentos: salário, pró-labore, vendas, pagamentos de clientes, aluguel recebido, reembolsos.
Se uma dessas linhas fica de fora, o controle mostra um mês melhor do que ele é.
Por que olhar só o saldo engana?
O saldo mostra o dinheiro de hoje. As contas vencem em dias diferentes, e o salário ou o pagamento do cliente também cai num dia certo. Se a fatura vence dia 10 e o dinheiro entra dia 15, o saldo do dia 1 não conta essa história.
Exemplo com valores fictícios:
| Dia | O que acontece | Saldo depois |
|---|---|---|
| 1 | Saldo inicial | R$ 2.500 |
| 5 | Aluguel | R$ 1.000 |
| 8 | Internet e celular | R$ 850 |
| 10 | Fatura do cartão | R$ 50 negativo |
| 12 | Luz e água | R$ 330 negativo |
| 15 | Salário | R$ 3.670 |
No dia 1, o saldo parece confortável. Mesmo assim, entre os dias 10 e 15, a conta fica no vermelho e o cheque especial é usado. O total do mês fecha. O que não fecha é o caminho até ele.
O que importa é o saldo de cada dia do mês, já descontando o que vai sair e somando o que vai entrar.
Como montar o controle em 6 passos?
- Junte tudo num lugar só. Conecte contas e cartões pelo Open Finance, sem senha, para não depender de lançar à mão. Se algum banco não estiver disponível, use uma conta manual.
- Liste o que vence. Com dia e valor. Contas recorrentes podem ser lançadas uma vez, com repetição mensal.
- Liste o que entra. Salário, pagamentos de clientes, aluguel recebido, com a data prevista de cada um.
- Inclua cartões e parcelas. A fatura atual e as parcelas que vão cair nos próximos meses.
- Olhe o saldo projetado. Veja o saldo de cada dia do mês e ache o dia mais baixo.
- Ajuste antes do aperto. Mude a data de uma compra, segure um gasto ou antecipe um recebimento.
No Remindoo, os passos 1, 4 e 5 acontecem sozinhos: as contas e cartões chegam pelo Open Finance, as parcelas são calculadas e o saldo é projetado dia a dia, com o dia de menor saldo destacado.
Boleto, Pix, débito automático ou cartão: como pagar cada conta?
A forma de pagamento muda o trabalho que cada conta dá e o risco de atraso. Vale escolher de propósito.
| Forma | Vantagem | Cuidado |
|---|---|---|
| Débito automático | Não depende de lembrar | Não avisa se o saldo não cobrir |
| Boleto | Você decide o dia de pagar | Precisa de lembrete e atenção a boleto falso |
| Pix | Rápido e sem custo para pessoa física | Pagamentos recorrentes precisam de lembrete |
| Cartão de crédito | Junta várias contas num vencimento | Aumenta o peso da fatura |
Algumas regras práticas:
- Contas fixas com valor previsível vão bem no débito automático, desde que o dia do débito tenha saldo.
- Contas de valor variável pedem boleto ou débito com lembrete antes, para conferir o valor.
- Contas pagas a pessoas costumam ser Pix e precisam de lembrete recorrente.
- Assinaturas costumam ir para o cartão. Junte todas no mesmo cartão para enxergar o total.
O importante é que cada conta tenha uma forma definida. Conta que às vezes vai no boleto e às vezes no cartão é conta que um dia vai ser paga duas vezes, ou nenhuma.
Como organizar as contas a receber?
Muita gente controla bem o que paga e mal o que recebe. Para quem tem salário fixo, é simples. Para quem é autônomo, aluga um imóvel ou vende, as contas a receber decidem o mês.
- Anote cada valor a receber com a data prevista. Não “o cliente vai pagar”, e sim “R$ 1.500 no dia 12”.
- Separe o que é certo do que é provável. Salário é certo. Pagamento de cliente novo é provável. Planeje as contas com o que é certo.
- Acompanhe o que atrasou. Um recebimento atrasado muda o mês inteiro. Cobre logo.
- Registre quando entrar. Para confirmar que o valor chegou inteiro.
No Remindoo, a tela inicial mostra as contas a pagar e a receber do mês, e você pode lançar um recebimento futuro com a data prevista.
Como acompanhar a fatura do cartão?
A fatura é o pagamento que mais pesa e o que mais surpreende, porque é formada ao longo do mês, compra por compra.
- Conheça as duas datas. O fechamento é o dia em que a fatura para de receber compras. O vencimento é o dia de pagar.
- Acompanhe a fatura atual durante o mês. Não espere o fechamento para descobrir o valor.
- Olhe a fatura prevista dos próximos meses. As parcelas de hoje já estão nas faturas que vêm.
- Use as compras grandes a seu favor. Uma compra feita logo depois do fechamento só entra na fatura seguinte, o que dá mais tempo para pagar.
- Pague o valor inteiro. O pagamento mínimo leva o resto para o rotativo, um dos créditos mais caros.
No Remindoo, cada cartão mostra fechamento, vencimento, limite usado e disponível, fatura atual, fatura fechada e fatura prevista. Depois de cada sincronização, o WhatsApp avisa quando a fatura fecha e quanto já está na próxima.
Como acompanhar parcelas?
Parcelas são o pagamento mais traiçoeiro. Cada uma parece pequena, mas elas se acumulam, e a fatura para de diminuir.
Para não perder o controle:
- Saiba quanto das parcelas vence este mês. É dinheiro que já tem destino.
- Saiba quanto vence nos próximos meses. É dinheiro dos próximos meses que já tem destino.
- Saiba quanto falta de cada compra. Uma compra quase quitada pesa menos que uma que acabou de começar.
- Antes de parcelar algo novo, olhe as parcelas que já existem. A pergunta não é “cabe a parcela?”. É “cabe a parcela somada a todas as outras?”.
No Remindoo, a aba de compras parceladas mostra quanto vence este mês, no próximo e depois, com o percentual pago de cada compra e o histórico.
Como controlar as assinaturas?
Assinaturas são pagamentos pequenos que você não decide todo mês. Você decidiu uma vez, e eles continuam.
- Liste todas. Streaming, música, armazenamento na nuvem, apps, academia, clube de vinho, revista.
- Veja o total por mês. Somadas, elas costumam surpreender.
- Pergunte se usou cada uma no último mês. Cancele as que não usou.
- Prefira o plano anual só no que você usa sempre. O desconto não vale para o que você esquece.
No Remindoo, as assinaturas e os gastos fixos são detectados sozinhos, e a fatura do cartão tem um filtro só de assinaturas.
E os pagamentos em dinheiro e Pix para pessoas?
Nem todo pagamento passa por boleto ou cartão. A diarista, a aula particular, o aluguel pago direto ao dono do imóvel, a feira paga em dinheiro. Esses pagamentos não têm cobrança, então ficam fora de muitos controles.
- Coloque os recorrentes na lista. Se você paga a diarista toda sexta, isso é uma conta fixa semanal.
- Registre o que sai em dinheiro. O saque aparece no extrato, mas o destino do dinheiro não. No Remindoo, você manda “paguei 150 da diarista” por texto, áudio ou foto no WhatsApp e o assistente registra com a categoria.
- Crie lembretes para os que não avisam. Quem recebe por Pix não manda boleto. O lembrete é o que avisa você.
Pix para pessoas aparece no extrato, mas sem contexto. Vale dar um nome claro a esses lançamentos, para saber depois o que foi cada um.
Por que manter uma folga de um mês na conta?
O controle de pagamentos fica muito mais tranquilo quando a conta tem uma folga: um valor que cobre as contas fixas de um mês e que você não gasta.
Com essa folga:
- um salário que atrasa dois dias não vira cheque especial;
- um cliente que paga depois do combinado não atrasa as suas contas;
- você paga as contas assim que elas chegam, sem esperar o dinheiro entrar.
A folga é diferente da reserva de emergência. A reserva é para imprevistos grandes, como ficar sem renda. A folga é para o descompasso normal entre a data em que o dinheiro entra e a data em que as contas saem. Monte aos poucos, com uma parte do que sobrar a cada mês, até cobrir as contas fixas de um mês inteiro.
Como prever o saldo dos próximos dias?
Prever o saldo é o coração do controle de pagamentos. Você pode fazer à mão ou deixar o app fazer.
À mão: pegue o saldo de hoje, some cada recebimento previsto e subtraia cada pagamento, dia por dia, até o fim do mês. Funciona, mas precisa ser refeito a cada gasto novo.
No app: o saldo é projetado com as contas, a fatura e as parcelas já conhecidas, e atualizado a cada transação que chega.
O que olhar na previsão:
- O dia de menor saldo. É o dia que pede atenção.
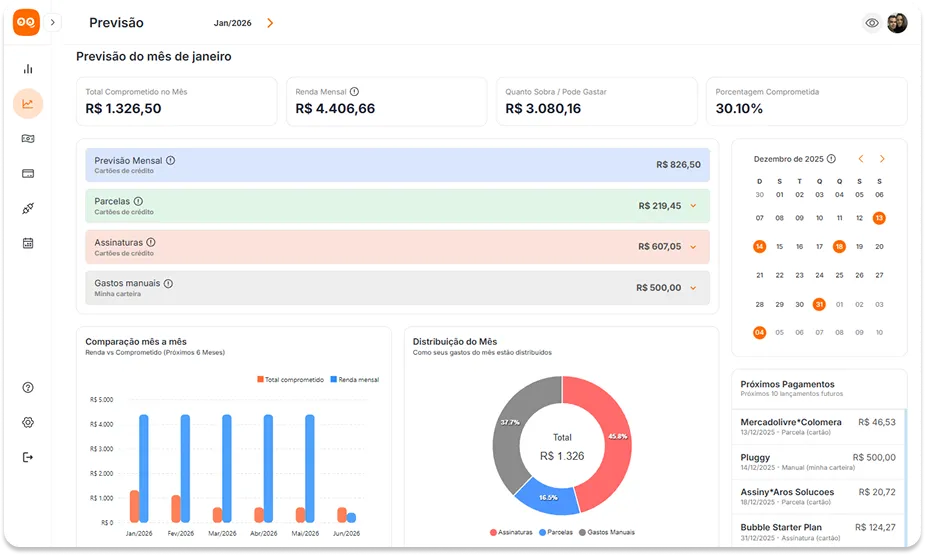
- Quanto já está comprometido. A soma das contas, faturas e parcelas do mês.
- Quanto sobra para gastar. A renda menos o que está comprometido.
- Os próximos meses. Renda e compromissos dos meses seguintes, para não ser pego de surpresa.
No Remindoo, a previsão mostra quanto do mês já está comprometido e quanto sobra, o saldo projetado dia a dia, a renda e o comprometido dos próximos 6 meses e um calendário de pagamentos.
Quanto da renda pode ficar comprometido?
Não existe um número que sirva para todo mundo. Depende da sua renda, das suas contas fixas e de quanto você quer guardar. Mas acompanhar a porcentagem comprometida ajuda a enxergar o risco.
Porcentagem comprometida é o quanto da sua renda do mês já tem destino antes de você gastar com o dia a dia: contas fixas, fatura, parcelas e assinaturas.
- Se ela sobe mês a mês, você está assumindo mais compromissos do que a renda acompanha.
- Se ela fica perto de 100%, qualquer imprevisto vira dívida.
- Se ela cai, sobra mais espaço para guardar e para escolher.
Defina um teto que deixe folga para imprevistos e para a sua reserva. Antes de assumir uma parcela nova, veja como ela muda essa porcentagem.
O que fazer quando o mês não fecha?
Às vezes a previsão mostra que o saldo vai ficar negativo. A vantagem de saber antes é poder escolher o que fazer.
- Adie o que pode ser adiado. Compras que não são urgentes podem esperar o próximo recebimento.
- Mude datas. Peça a troca do dia de vencimento de contas que permitem escolher.
- Antecipe recebimentos. Cobre um cliente, peça um adiantamento combinado, venda algo parado.
- Corte os variáveis. Delivery, lazer e compras por impulso são os primeiros a ajustar.
- Negocie antes de atrasar. É mais fácil negociar uma conta antes do vencimento do que depois.
- Evite o crédito mais caro. Se precisar de crédito, compare as opções. Cheque especial e rotativo do cartão costumam ser os mais caros.
Depois que o mês passar, olhe o que causou o aperto. Se foi uma conta anual, comece a separar dinheiro para ela todo mês. Se foi o cartão, acompanhe a fatura durante o mês.
Como organizar os pagamentos numa casa com mais de uma pessoa?
Quando duas ou mais pessoas pagam as contas da casa, o controle de pagamentos ganha um risco novo: cada um achar que o outro pagou.
- Uma lista só para a casa. Todas as contas, com quem é responsável por cada uma.
- Combine de onde sai cada conta. Da conta de quem, ou de uma conta da casa.
- Os dois veem os mesmos números. Não adianta um ter o controle e o outro só ouvir falar.
- Uma conversa curta por mês. Para ajustar o que mudou.
No Remindoo, a gestão compartilhada deixa o casal ou a família na mesma conta, e cada pessoa pode usar o próprio WhatsApp com o assistente. Cada conta bancária pode ter um titular, e os filtros mostram os pagamentos por pessoa.
Como usar categorias para entender os pagamentos?
Categorias não servem só para o controle de gastos. Elas ajudam a ler o controle de pagamentos e a achar onde ajustar.
- Moradia: aluguel ou financiamento, condomínio, IPTU.
- Contas da casa: luz, água, gás, internet, celular.
- Transporte: combustível, transporte por app, parcelas do carro, IPVA, seguro.
- Educação: escola, cursos, material.
- Saúde: plano, remédios, consultas.
- Assinaturas: serviços digitais e clubes.
- Dívidas: parcelas de empréstimos e financiamentos.
Quando os pagamentos estão por categoria, fica fácil ver qual grupo cresceu de um mês para o outro. No Remindoo, as categorias vêm automáticas, você pode criar subcategorias e corrigir em lote.
Como fica um mês organizado na prática?
Exemplo de rotina, com valores fictícios, para quem recebe no dia 5 e tem dois cartões:
| Quando | O que fazer |
|---|---|
| Dia 1 | Olhar a previsão do mês e o dia de menor saldo |
| Dia 5 | Salário entra. Separar a folga, a reserva e o valor das contas anuais |
| Dias 5 a 10 | Pagar aluguel, escola e contas fixas |
| Dia 10 | Fatura do cartão principal vence no débito automático |
| Toda semana | Ver o que vence nos próximos 7 dias e o saldo projetado |
| Fechamento de cada cartão | Conferir a fatura e as parcelas que entram nela |
| Último dia do mês | Revisar o que saiu do previsto e ajustar o mês seguinte |
Com essa rotina, o mês deixa de ter dia de susto. As decisões são tomadas antes, e não no dia em que o saldo já ficou negativo.
Controle manual ou automático?
| Manual | Automático | |
|---|---|---|
| Lançamentos | Você digita | Chegam pelo Open Finance |
| Fatura e parcelas | Você soma | Calculadas sozinhas |
| Saldo dos próximos dias | Você estima | Projetado dia a dia |
| Assinaturas | Você lembra | Detectadas sozinhas |
| Avisos | Nenhum | Saldo baixo e limite do cartão no WhatsApp |
| Tempo por semana | Horas | Alguns minutos |
O controle manual funciona para quem tem poucas contas e muita disciplina. Para a maioria das pessoas, o automático é o que sobrevive ao terceiro mês.
Quais são os erros mais comuns no controle de pagamentos?
- Olhar só o total do mês. O total pode fechar e um dia específico ficar no vermelho.
- Esquecer as parcelas futuras. A fatura do mês que vem já está sendo formada hoje.
- Contar com dinheiro que não é certo. Planejar as contas com o pagamento de um cliente que ainda não confirmou.
- Ignorar as contas anuais. IPVA e IPTU não estão no extrato dos últimos meses, mas vão chegar.
- Não registrar o dinheiro vivo. O que sai da carteira também sai do mês.
- Contar o pagamento da fatura como gasto. O gasto foi a compra. Contar duas vezes distorce o mês.
Que sinais mostram que o controle precisa de ajuste?
Mesmo com um controle montado, alguns sinais pedem uma revisão:
- Você usou o cheque especial no mês. Mesmo que por poucos dias, o saldo projetado não estava sendo olhado.
- A fatura veio maior que o esperado. As compras ou as parcelas não estavam sendo acompanhadas durante o mês.
- Uma conta foi paga com atraso. Ela não estava na lista ou o lembrete chegou tarde.
- A porcentagem comprometida subiu três meses seguidos. Novos compromissos estão chegando mais rápido que a renda.
- Você não sabe dizer quanto sobra até o fim do mês. O controle existe, mas não está sendo consultado.
Cada sinal aponta uma peça a ajustar: a lista, os lembretes, o acompanhamento do cartão ou a rotina semanal. Ajuste uma peça por vez e observe o mês seguinte antes de mudar outra.
Como manter o controle com uma rotina curta?
- Uma vez por semana: veja o que vence nos próximos 7 dias e o saldo projetado.
- No dia em que o dinheiro entra: separe o valor das contas até o próximo recebimento.
- No fechamento da fatura: confira o valor e compare com o que esperava.
- Uma vez por mês: revise a porcentagem comprometida e as assinaturas.
Como o Remindoo ajuda no controle de pagamentos?
- Contas e cartões de mais de 50 bancos entram pelo Open Finance, sem senha, e atualizam todo dia.
- Contas a pagar e a receber aparecem na tela inicial.
- Saldo projetado dia a dia, com o dia de menor saldo, e previsão de 6 meses.
- Cartões com fechamento, vencimento, fatura atual, fechada e prevista.
- Compras parceladas com o que vence este mês, no próximo e depois.
- Assinaturas detectadas sozinhas.
- Avisos no WhatsApp de saldo baixo, limite do cartão alto e fatura fechada.
- Lembretes recorrentes criados conversando com o assistente.
Se o problema é esquecer o vencimento, comece pelo guia de como não esquecer nenhuma conta do mês. Para entender para onde o dinheiro vai, leia como controlar as despesas sem planilha.
Perguntas frequentes
Consigo ver o que vence nos próximos meses?
Sim. A previsão do Remindoo mostra a renda e o que já está comprometido nos próximos 6 meses, com as parcelas que ainda faltam.
Dá para marcar uma conta como paga?
Sim. No lançamento manual existe a opção "marcar como pago no vencimento", que serve para contas recorrentes. As contas pagas pelo banco conectado aparecem sozinhas.
As assinaturas entram no controle?
Entram. O Remindoo detecta assinaturas e gastos fixos sozinho e tem um filtro de assinaturas dentro da fatura do cartão.
O pagamento da fatura conta como gasto duas vezes?
Não. O gasto é a compra feita no cartão. O pagamento da fatura é identificado e não entra em dobro no total de gastos.
Qual a diferença entre controle de pagamentos e controle de gastos?
O controle de gastos olha para trás e mostra para onde o dinheiro foi. O controle de pagamentos olha para a frente e mostra se o dinheiro vai estar na conta quando cada conta vencer. Os dois se completam.